
SUNAT: solicitud de devolucion improcedente si fue resuelta
Thu, 17 Sep 2026
Contenido estratégico para emprender, crecer y liderar con conocimiento.

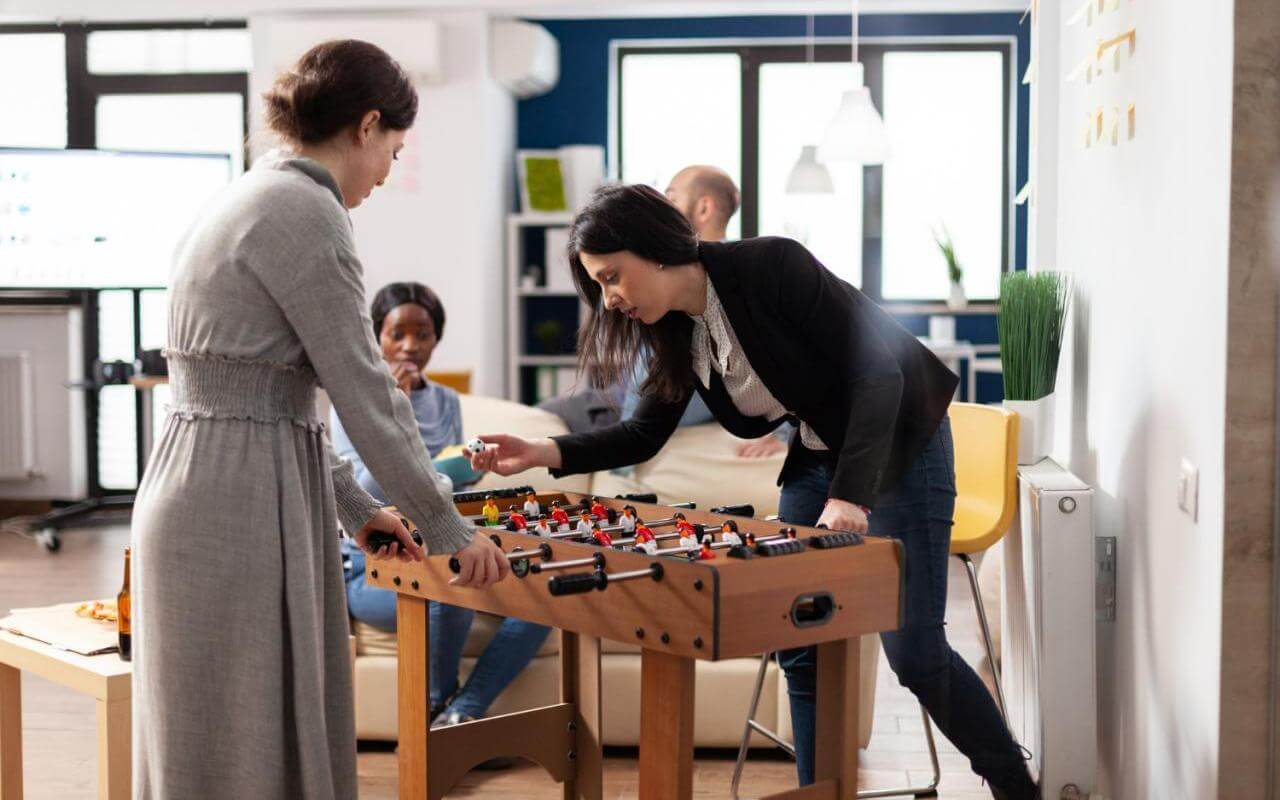
Los gastos destinados a actividades recreativas para el personal pueden ser deducibles para determinar el Impuesto a la Renta empresarial. El inciso ll) del artículo 37 de la Ley del Impuesto a la Renta contempla los gastos y contribuciones destinados a prestar al personal servicios recreativos, entre otros conceptos.
Sin embargo, su deducción no depende únicamente de contar con una factura. Deben cumplirse los criterios establecidos por la legislación tributaria y acreditarse adecuadamente la operación.
Causalidad y razonabilidad
El gasto debe guardar relación con la generación de renta gravada o el mantenimiento de la fuente productora. Además, debe resultar normal para la actividad y razonable en relación con el volumen de operaciones del contribuyente.
Por ello, no existe una cifra única que determine cuándo un evento recreativo resulta excesivo. La evaluación depende de las características y circunstancias de cada empresa.
La generalidad no significa incluir a todos
Este criterio también resulta aplicable a los gastos recreativos comprendidos en el inciso ll). SUNAT precisa que la generalidad debe analizarse considerando las situaciones comunes del personal, pero ello no significa que necesariamente deba participar la totalidad de trabajadores.
En consecuencia, una actividad dirigida a un grupo determinado podría ser evaluada considerando las características objetivas que justifican su realización.
Leer más: NIIF 18: cambios clave en los estados financieros para 2027
Leer más: GRE: presentar la guía tras la intervención no evita multa
Documentación que respalde el gasto
Durante una fiscalización, es importante disponer de documentación que permita demostrar que la actividad efectivamente se realizó y que el gasto corresponde a la empresa. Según las circunstancias, puede resultar útil conservar:
El Tribunal Fiscal ha señalado que no basta con presentar el comprobante de pago cuando se requiere acreditar la causalidad y el sustento del gasto.
Una adecuada documentación permite demostrar la realidad de la operación y sustentar su tratamiento tributario frente a una eventual fiscalización.
Escrito por Grupo Verona
Thu, 17 Sep 2026
Thu, 17 Sep 2026

Thu, 17 Sep 2026
Dejanos tu comentario